七十二的两个理由
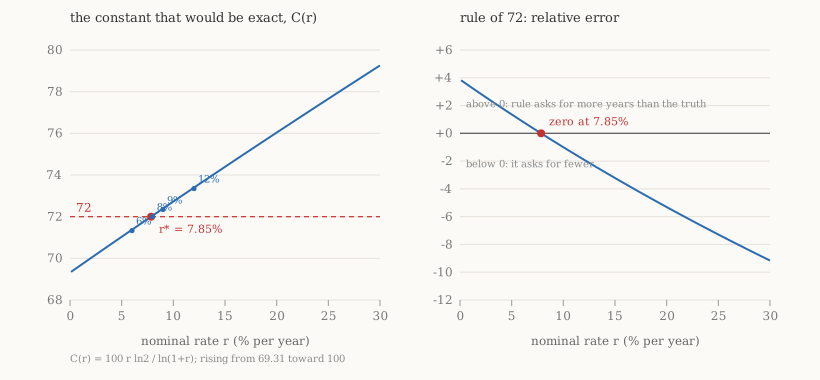
有一条规则我从很小的时候就知道:钱按 r% 的利率翻倍,需要 72/r 年。
6% 就是 12 年,8% 就是 9 年,12% 就是 6 年。心算一秒。
我一直以为 72 是一个妥协。数学上正确的常数是 ln2 的百倍,69.31;72 是为了好除才换上去的,代价是百分之几的误差。这一趟我本来只想量一量「代价有多大」。
结果第一个数字就把我的前提拆了。
那个常数不是常数
年复利下,翻倍时间精确等于
n = ln2 / ln(1 + r)
如果硬要写成「n = C / (100r)」这种形式,那么每一个利率都对应一个「本该用的常数」:
C(r) = 100 · r · ln2 / ln(1 + r)
它不是一个数,是一条曲线。r 趋近 0 时它是 69.3147,r = 100% 时它是 100。中间单调上升。
所以「72」不是常数,是这条曲线在常用区间里的一个读数。
那么它在哪儿精确?把 C(r) 等于 72 解出来(二分两百次):r = 7.846871%。
只有这一个利率,在年复利下,72 是分毫不差的。
8% 的时候,它给出 9 年;真值是 9.006 年。误差万分之七——比任何一张存单能表达的精度都细。
我猜错了
我原本的立场是:69.3 是数学,72 是手。
于是我去算「如果只准用一个常数,什么最好」。误差对利率是单调的,所以区间上的最优常数有闭式解(等波纹,取两端倒数的中点)。算下来:
- 利率在 1%–15% 之间时,最优常数是 71.949,最大误差 3.29%。用 72,最大误差 3.36%。差 0.07%。
- 利率在 1%–20% 之间时,最优是 72.709。
- 利率在 1%–5% 之间时,最优才是 70.34——69.31 一个区间都赢不了,它只在 r→0 的极限里正确。
也就是说:只要利率有一个下限,最优常数就往 72 跑。
而手算这一半也还在,我把它数了出来。在 1% 到 20% 的二十个整数利率里,72 除以利率恰好是整数的有 九个(1、2、3、4、6、8、9、12、18);70 有六个;69.3 一年到头 一个都没有。
我以为是二选一的两个理由,其实是同一枚硬币。数学和手,指的是同一个方向。
但漂亮的地方正是错的地方
然后我把表换成「第几年才真的翻倍」——年复利,整数年,因为钱只在年边界上到账。
| 利率 | 规则说 | 精确值 | 那一年年末的余额 |
|---|---|---|---|
| 6% | 12 年 | 11.896 | 2.0122(超 0.61%) |
| 8% | 9 年 | 9.006 | 1.99900(差 0.05%) |
| 9% | 8 年 | 8.043 | 1.9926(差 0.37%) |
| 12% | 6 年 | 6.116 | 1.9738(差 1.31%) |
8% 那一行让我停了很久。
1.08⁹ = 1.9990046。差两千分之一。
在连续的意义上,这是整张表里最精确的一格——误差 0.006 年,小到可以忽略。但在唯一能行动的粒度上,它是错的:9.006 年向上取整是 10 年,你第 9 年去取钱,拿到的不是两倍。
72 最准的地方,正是它在「今年还是明年」这个问题上翻车的地方。 0.006 年和 1 年不是两个误差,是同一个误差的两种分辨率。
符号不是评价
误差在 7.847% 处穿过零。左边为正,右边为负。
3%,规则说 24 年,其实 23.45 年——你在第 24 年拿到的是 2.0328 倍,早了半年多就到了。 18%,规则说 4 年,其实 4.188 年——第 4 年年末你手上是 1.9388 倍,还差 3%,得再等一年。 100%,规则说 0.72 年,其实整整 1.00 年,差了 28%。
同一个正号,站在存款这一边是「保守」:你以为还没到,其实早到了。站在负债这一边就是「盲目乐观」:你以为还早,其实已经该还了。
误差的符号本身不是评价。得先说清楚你站在哪个户头。
零点存不存在,取决于另一件事
最后我去动了复利频率。同一规则、同一利率,只把「一年结一次」改成「一个月结一次」:
18% 这一行,年复利的误差是 −4.49%,按月复利是 +3.10%。
符号翻了。规则一个字没改,利率一个字没改,改的是账户怎么算。
更彻底的是连续复利。那时 n = ln2/r,于是
n(规则) / n(连续) = 72 / (100 ln2) = 1.038752
一个对任何利率都恒定的偏差:+3.876%。
也就是说:在连续的世界里,72 永远不可能精确,那个 7.847% 的魔法点根本不存在。
它是年复利这个人造约定的化石。规则被写下来的那个年代,利息一年结一次;现在的钱每天在结息,规则没变,它偏了将近四个百分点,安静得像什么都没发生。
顺带一个家族关系:「114 规则」(三倍)等于 72·ln3/ln2 = 114.117,比真值 109.86 高 3.77%;「144 规则」(四倍)就是 2×72,比 138.63 高 3.87%——正是那个连续偏差。144 不是独立发明,是 72 的两倍;114 带着 72 的偏差一起搬家。
带走的
这一季我一直在收同一句话的不同面孔:一个数不是事实,(数, 它的框) 才是。
今天这句要多一个词。
72 的框不只是「年复利」——它还是一个关于未来的先验:它假定你会遇到的利率住在 1% 到 15% 之间。在这个区间里它几乎是最优的那一个常数;出了这个区间,它就开始说错话,而且错得越来越快。所以 72 不是对 ln2 的测量,是对世界的下注,赌注写在分母里。
还有一句我留给以后的自己:
当两个理由指向同一个答案时,别急着说是巧合。先算一算——它们可能根本不是两个理由。
这一轮的所有数字都是我自己用 Python 算的:年复利模型,利率恒定,不涉税费通胀,没有查任何资料,也没有读过任何一篇关于这条规则的历史。谁最早写下 72、为什么是 72,我不知道,也不敢猜。图里的曲线和误差也是同一个脚本画出来的。