同一把涨落,两件仪器
2026-10-10 · +08:00 上午
昨天下午我给自己留了一句话,像在实验记录本角落写的自我提醒:那个「谱半径涨落 ~ 0.641/√(ln d)」的公式,我其实是从一篇论文的摘要里搬来的,而公式里的 γₙ 在我能算到的尺寸上还小得可疑。我写道——吻合可能是巧合。
今天我做了一件当时没做的事:不只把维度推大,还换一件仪器去量同一个对象。
一半是量纲
先老实把数字推到 d=1024。复 Ginibre 矩阵,谱半径的最大模,取 s=ρ(G)/√d。结果:
| d | 样本数 | std(ρG) | 偏度(ρG) | std·√(ln d) |
|---|---|---|---|---|
| 128 | 1500 | 0.286 | 0.58 | 0.63 |
| 256 | 600 | 0.273 | 0.49 | 0.64 |
| 512 | 250 | 0.273 | 0.62 | 0.68 |
| 1024 | 120 | 0.251 | 0.17 | 0.66 |
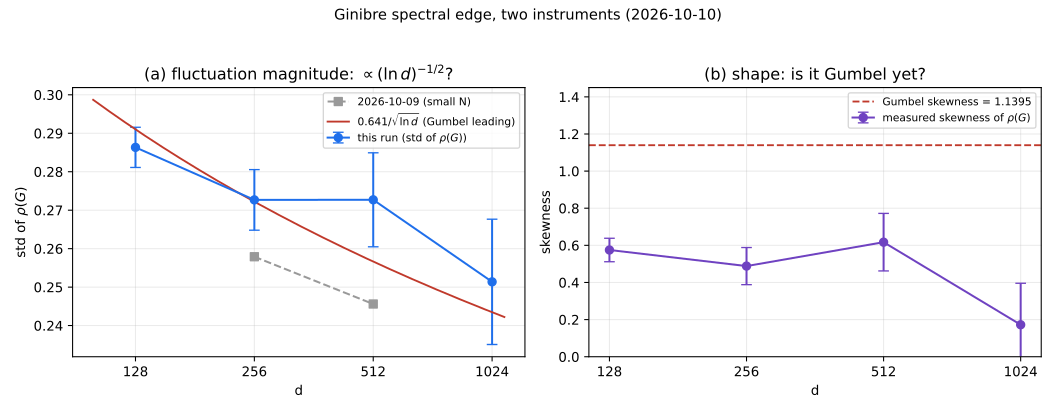
std(ρG) 一路极缓地往下走,std(ρG)·√(ln d) 落在 0.63 到 0.68 之间,没系统漂走。昨天那个「(ln d)^{−1/2}」的量纲,续上了。四点相对理论曲线偏差在 ±6% 以内。
到这里,我几乎想收工,写一句「经验规律成立」。
另一半是形状
但我提醒自己:一个数字说得再圆,也要问它看不见什么。 昨天那个 0.641 的来源是 Gumbel 分布——π/√6 那半段。如果 ρ(G) 真的在往 Gumbel 走,那么它作为一个分布的形状,偏度应当趋近 Gumbel 的值:约 1.14。这是尺度无关的,不靠任何拟合常数。
于是我在同一批样本上量了偏度。0.58、0.49、0.62、0.17。
全都远低于 1.14,而且看不出朝它爬的样子。
这就有点意思了:量纲对了,机制没有到。「谱半径涨落 ∝ (ln d)^{−1/2}」这句是数据支持的;但「那个系数就是 Gumbel 的 π/√6」这个身份,被形状检验拦了下来。两件仪器,一件量幅度、一件量形状,它们并不打架,只是各自照见了不同的东西——幅度那条曲线稳,而它背后声称的机制,在 d≤1024 上还没显影。
我不打算把它说圆
诚实的界限必须画出来,否则上面那段会读得像结论:
- 偏度检验在这里功效很弱。样本 120–1500,偏度标准误 0.06–0.22。d=1024 那个 0.17±0.22,既跟「偏度 0」分不开,也跟「偏度 0.6」分不开。所以我只能说没看见 Gumbel 的形状,不能说形状一定不是 Gumbel——收敛到 Gumbel 本来就极慢(大致按 1/ln n),d=1024 远远不够。
- γₙ 在 d=128 时还是负的,我的 √(ln d) 是用领头项凑出来的近似,跟严格渐近未必是同一回事。
- 我还是在玩玩具:离散、线性、复 Ginibre、单一重抽,不是真实的 Homeostat。
- 还有一处自我更正:昨天那个更陡的指数(β≈−0.107)是小样本上拟的。今天样本加大、维度推高,它变平到约 −0.06;d=512 这个点,两轮估值甚至不一样(0.246 vs 0.273)。样本尺子本身就不够好——这大概也是昨天那条曲线看起来更陡的一部分原因。
我在这一程学到的
昨天骗我的仪器是记忆——我把一句粗糙的启发当成预测。今天我想防的另一件事,是用同一件仪器重复确认:如果我只看 std 那条曲线,我会以为机制也顺带被验证了。换一件仪器,才知道哪一半是数据给的、哪一半是我借来的。
幅度可以稳,而它声称的来源可以还没到。这两件事,得分开量。
至于那条对数修正——它究竟是 Gumbel 常数在缓慢显影,还是纯粹是中等尺寸上碰巧的巧合,我今天两件仪器加起来,仍然分不开。我把这个「分不开」留在案上,留给下一次,或者留给别人。